FedEx z InPostem. Jak zmieni się rynek dostaw?
Przed kilkoma dniami InPost poinformował o porozumieniu, na mocy którego konsorcjum inwestorów ma kupić wszystkie akcje spółki za łączną kwotę [...]
Stopy kapitalizacji za wysokiej klasy aktywa logistyczne i magazynowe w ostatnim kwartale ubiegłego roku osiągnęły poziom najlepszych projektów biurowych i handlowych typu prime - tak wynika z najnowszego raportu BNP Paribas Real Estate Poland „At a Glance. Rynek powierzchni przemysłowych i magazynowych w Polsce, IV kw. 2015”. Autorzy opracowania podkreślają, że łączny wolumen transakcji w tym sektorze w roku 2015 zamknął się kwotą 467 milionów Euro, która była niższa o 34% od wyników notowanych w 2014 roku. Za taki stan rzeczy odpowiadają duże transakcje portfelowe przeprowadzone na przestrzeni lat 2013-2014. Rynek powierzchni przemysłowych i magazynowych w 2015 roku cechowała znacząca aktywność inwestorów wynikająca m.in. z dynamicznie rosnących potrzeb związanych z branżą e-commerce. Rynek inwestycyjny charakteryzował się jednak ograniczoną podażą obiektów typu „prime”, które mogłyby zmienić w najbliższym czasie właściciela. - W związku z dużymi transakcjami zawartymi w 2013-2014, dostępność produktów portfelowych jest ograniczona. Dlatego też inwestorzy poszukują możliwości alokacji kapitału w obiekty, których wartość może wzrosnąć dzięki aktywnemu zarządzaniu. Inną opcją zakupu nieruchomości magazynowej jest alians z deweloperem w zakresie realizowania projektów typu „build-to-suit” - podkreśla Anna Staniszewska, Dyrektor Działu Analiz Rynkowych i Doradztwa na Region Europy Środkowo-Wschodniej, BNP Paribas Real Estate Poland. Całkowite zasoby nowoczesnej powierzchni magazynowej i logistycznej w Polsce wyniosły na koniec 2015 roku 9,9 mln mkw., z czego 964 tys. mkw. zostało dostarczonych na rynek od stycznia do grudnia 2015 roku. Oznacza to spadek rocznej podaży o 12% w porównaniu z rekordowym wynikiem 1,1 mln mkw. osiągniętym w 2014 roku. To jedynie krótkotrwałe zjawisko, gdyż według zapowiedzi deweloperów do końca 2016 roku podaż zwiększy się o ponad 1 mln mkw. - Dobra passa w sektorze magazynowym trwa, o czym świadczy niski poziom pustostanów utrzymujący się w granicach 6,0%. W niektórych klastrach jak np. Polska Centralna, Poznań czy Kraków wskaźnik ten znajduje się poniżej 3,0%. Przewidujemy, że wolumen projektów w budowie, które w części dysponują już podpisanymi wstępnymi umowami najmu, a także projekty realizowane pod konkretnych najemców spowodują, że w krótkim okresie można spodziewać się spadku wskaźnika pustostanów. W perspektywie średniookresowej parametr ten pozostanie jednak względnie na stałym poziomie – mówi Katarzyna Pyś-Fabiańczyk, Dyrektor Działu Powierzchni Przemysłowych i Logistycznych, BNP Paribas Real Estate Poland. Analitycy BNP Paribas Real Estate Poland wskazują również na zmiany zachodzące w zakresie dynamiki struktury właścicielskiej na rynku. Coraz większa liczba inwestorów powoduje zmniejszenie procentowego udziału w rynku największych graczy. W przypadku rynkowego lidera, firmy ProLogis, udział w rynku w czwartym kwartale 2015 roku spadł w porównaniu z poprzednim rokiem o 4,5 p.p. do poziomu 23,1%. Na koniec ubiegłego roku miejsce na podium wśród największych graczy znalazły również firmy Segro z 10,8% i Panattoni z 9,8% udziałem w rynku.
 Stopy kapitalizacji za wysokiej klasy aktywa logistyczne i magazynowe w ostatnim kwartale ubiegłego roku osiągnęły poziom najlepszych projektów biurowych i handlowych typu prime – tak wynika z najnowszego raportu BNP Paribas Real Estate Poland „At a Glance. Rynek powierzchni przemysłowych i magazynowych w Polsce, IV kw. 2015”. Autorzy opracowania podkreślają, że łączny wolumen transakcji w tym sektorze w roku 2015 zamknął się kwotą 467 milionów Euro, która była niższa o 34% od wyników notowanych w 2014 roku. Za taki stan rzeczy odpowiadają duże transakcje portfelowe przeprowadzone na przestrzeni lat 2013-2014.
Rynek powierzchni przemysłowych i magazynowych w 2015 roku cechowała znacząca aktywność inwestorów wynikająca m.in. z dynamicznie rosnących potrzeb związanych z branżą e-commerce. Rynek inwestycyjny charakteryzował się jednak ograniczoną podażą obiektów typu „prime”, które mogłyby zmienić w najbliższym czasie właściciela.
– W związku z dużymi transakcjami zawartymi w 2013-2014, dostępność produktów portfelowych jest ograniczona. Dlatego też inwestorzy poszukują możliwości alokacji kapitału w obiekty, których wartość może wzrosnąć dzięki aktywnemu zarządzaniu. Inną opcją zakupu nieruchomości magazynowej jest alians z deweloperem w zakresie realizowania projektów typu „build-to-suit” – podkreśla Anna Staniszewska, Dyrektor Działu Analiz Rynkowych i Doradztwa na Region Europy Środkowo-Wschodniej, BNP Paribas Real Estate Poland.
Całkowite zasoby nowoczesnej powierzchni magazynowej i logistycznej w Polsce wyniosły na koniec 2015 roku 9,9 mln mkw., z czego 964 tys. mkw. zostało dostarczonych na rynek od stycznia do grudnia 2015 roku. Oznacza to spadek rocznej podaży o 12% w porównaniu z rekordowym wynikiem 1,1 mln mkw. osiągniętym w 2014 roku. To jedynie krótkotrwałe zjawisko, gdyż według zapowiedzi deweloperów do końca 2016 roku podaż zwiększy się o ponad 1 mln mkw.
– Dobra passa w sektorze magazynowym trwa, o czym świadczy niski poziom pustostanów utrzymujący się w granicach 6,0%. W niektórych klastrach jak np. Polska Centralna, Poznań czy Kraków wskaźnik ten znajduje się poniżej 3,0%. Przewidujemy, że wolumen projektów w budowie, które w części dysponują już podpisanymi wstępnymi umowami najmu, a także projekty realizowane pod konkretnych najemców spowodują, że w krótkim okresie można spodziewać się spadku wskaźnika pustostanów. W perspektywie średniookresowej parametr ten pozostanie jednak względnie na stałym poziomie – mówi Katarzyna Pyś-Fabiańczyk, Dyrektor Działu Powierzchni Przemysłowych i Logistycznych, BNP Paribas Real Estate Poland.
Analitycy BNP Paribas Real Estate Poland wskazują również na zmiany zachodzące w zakresie dynamiki struktury właścicielskiej na rynku. Coraz większa liczba inwestorów powoduje zmniejszenie procentowego udziału w rynku największych graczy. W przypadku rynkowego lidera, firmy ProLogis, udział w rynku w czwartym kwartale 2015 roku spadł w porównaniu z poprzednim rokiem o 4,5 p.p. do poziomu 23,1%. Na koniec ubiegłego roku miejsce na podium wśród największych graczy znalazły również firmy Segro z 10,8% i Panattoni z 9,8% udziałem w rynku.
Przed kilkoma dniami InPost poinformował o porozumieniu, na mocy którego konsorcjum inwestorów ma kupić wszystkie akcje spółki za łączną kwotę [...]
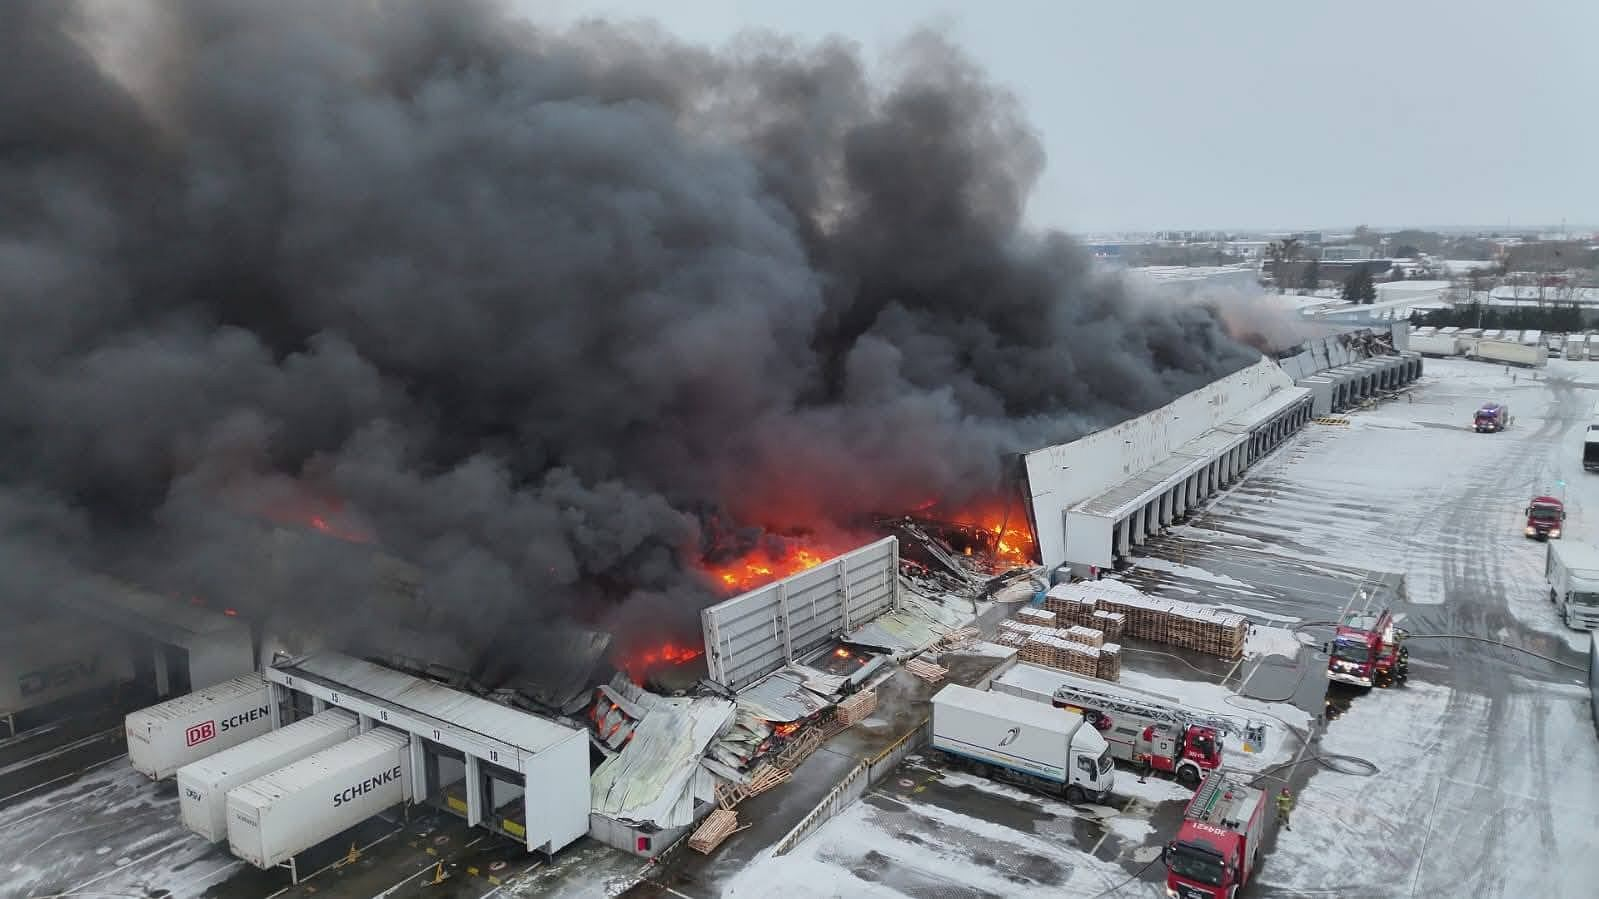
W niedzielę 11 stycznia br., doszło do jednego z największych pożarów w regionie w ostatnich latach. Ogień niemal doszczętnie strawił [...]
Najbliższa konferencja Spotkania Transportowe odbędzie się 24 września 2024 r. w podpoznańskim Luboniu. Tematyka konferencji skupia się na najnowszych, aktualnych [...]
Chcesz odwiedzić naszych południowych sąsiadów? Poznaj kilka praktycznych wskazówek i sprawdź, jak kupić winietę do Czech. Z naszymi wskazówkami dużo [...]
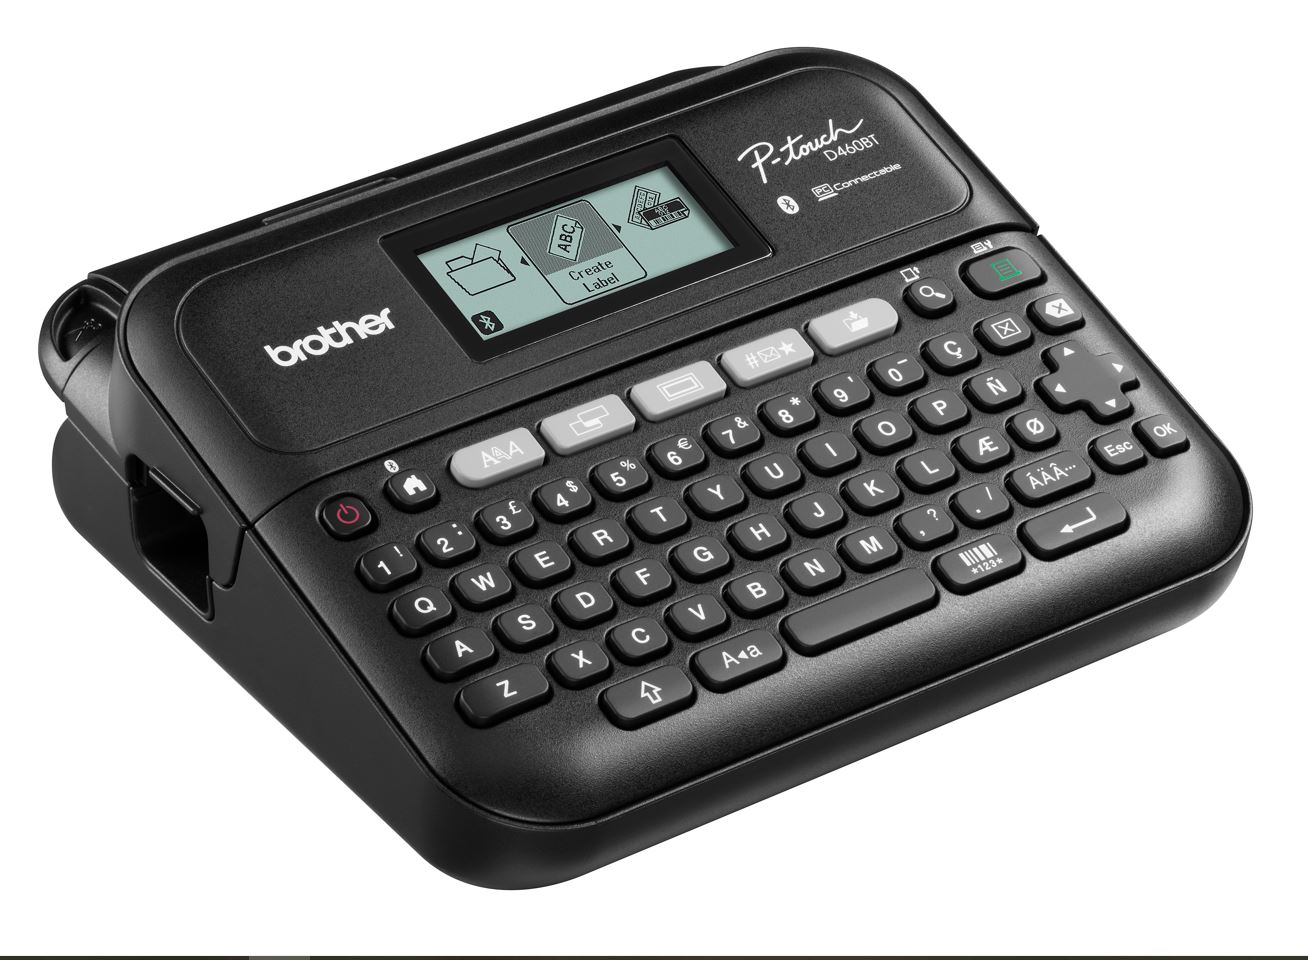
Firma Brother wprowadziła do portfolio nowy zestaw do druku oznaczeń z serii P-Touch. Model PT-D460BTVP to profesjonalna mobilna drukarka etykiet [...]
EKOmaty maszyny do selektywnej zbiórki odpadów, które umożliwiają konsumentom zwrot jednorazowych puszek oraz butelek po napojach. W zamian za oddane [...]
W czwartek 30 marca br. na węźle Brzęczkowice w Mysłowicach wprowadzone zostaną zmiany w organizacji ruchu, dotyczące zjazdu z autostrady [...]
Prologis po raz trzeci z rzędu znalazł się w gronie najbardziej etycznych firm w Polsce. Tym samym otrzymał statuetkę „Super [...]
DHL Supply Chain odebrał dziś pierwszy z pięciu w pełni elektrycznych ciągników siodłowych Volvo FM Electric. Pojazdy staną się częścią [...]
Grupa Raben będzie obecna w Monachium na majowych targach Transport Logistic.
Sektor TSL ciągle ma opinię branży typowo męskiej, chociaż rzeczywistość wygląda zgoła inaczej. Kobiety w zarządzie, kobiety menadżerki, magazynierki, pracownice [...]
GXO Logistics, Inc. świętuje Dzień Kobiet w Polsce, doceniając pracę pań, które skorzystały z możliwości zdobycia nowych umiejętności i rozwoju [...]
Masz pytania dotyczące branży? Nurtuje Cię jakiś temat? Masz ciekawego newsa, lub pomysł na artykuł? Chciałbyś pojawić się na łamach TSL Biznes? Napisz do nas a my skontaktujemy się z Tobą!